Brüsszel előtt az európai buszipar követelései: új játékszabályokat akarnak a gyártók
 Ludányi József
Az Európai Bizottság asztalára került az európai buszgyártás jövője: Brüsszelben, a Bizottság Belső Piaci, Ipar-, Vállalkozás- és KKV-politikai Főigazgatósága, a DG GROW szervezésében tartották meg a Dialogue on Bus Manufacturing in Europe szakmai egyeztetést. A találkozó különös jelentőségét az adja, hogy az európai autóbuszipar versenyképességével kapcsolatos, hónapok óta egyre erőteljesebben megfogalmazott gyártói aggodalmak ezúttal közvetlenül az uniós döntéshozók előtt kerültek napirendre. A DG GROW feladatai közé tartozik az uniós ipar versenyképességének és ellenálló képességének erősítése, így a buszgyártás helyzetéről szóló párbeszéd közvetlenül az iparpolitikai döntéshozatalért felelős bizottsági szervezeti egységnél zajlott.
Az egyeztetésen nem kizárólag a járműgyártók kaptak helyet. A résztvevők között autóbuszgyártók, közlekedési szolgáltatók, városok, valamint az ágazat európai érdekképviseletei és szakmai szervezetei egyaránt jelen voltak. A találkozón részt vett az ACEA, vagyis az európai járműgyártók szövetsége, az IRU közúti közlekedési világszervezet, a UITP nemzetközi közösségi közlekedési szövetség, az EMTA, az európai nagyvárosi közlekedési hatóságok szervezete, továbbá az Eurocities, a POLIS és a Transport & Environment (T&E) is. A gyártói oldalról többek között a Solaris Bus & Coach, a Hess és a VDL Bus Group képviselői vettek részt a párbeszédben. Az egyeztetésen az európai buszgyártók szemszögéből ismertették az ágazat jövőbeni versenyképességével, ellenálló képességével és fenntartható növekedésével kapcsolatos szempontokat.
A brüsszeli találkozó ugyanakkor nem egy újonnan kibontakozó vita kezdete, hanem egy hosszabb ideje formálódó európai iparági fellépés újabb állomása. Az ACEA korábban szintén többször sürgette az európai járműipar versenyképességének megerősítését és a közbeszerzési szabályok olyan átalakítását, amely az ár mellett nagyobb súlyt ad az európai hozzáadott értéknek, az ipari ellenálló képességnek és más, nem árjellegű szempontoknak. A buszgyártók részéről pedig júniusban érkezett az első összehangolt, kifejezetten az ágazatra koncentráló kezdeményezés: négy független európai gyártó, a Beulas, a Hess, a Solaris és a VDL közös nyílt levélben fordult az Európai Bizottsághoz és a tagállamokhoz, egyenlőbb versenyfeltételeket és az Európában létrehozott hozzáadott érték erősebb figyelembevételét kérve.
A júniusi dokumentum már több olyan elemet tartalmazott – köztük a „Made in Europe” követelmények bevezetését, a közbeszerzési értékelési rendszer módosítását és a buszgyártás stratégiai iparágként való kezelését –, amelyek a mostani brüsszeli egyeztetésen is központi kérdésként jelentek meg. A kezdeményezés szeptemberre újabb szintre lépett: a Hess, a Solaris Bus & Coach és a VDL Bus Group egy közösen jegyzett, tízoldalas fehér könyvben már részletes helyzetértékelést és konkrét intézkedési javaslatokat tett le az uniós döntéshozók asztalára. A dokumentum célja az európai alacsony és zéró emissziós busz- és turistabusz-gyártás versenyképességének erősítése, valamint annak elérése, hogy az európai mobilitásba irányuló jelentős közberuházások nagyobb része az EU és az EFTA gazdaságában teremtsen hozzáadott értéket
A sikeres elektromos átállás közben veszít teret az európai ipar
A fehér könyv alapvető ellentmondásként mutatja be, hogy miközben az Európai Unió és az EFTA-országok az elmúlt évtizedben globális éllovassá váltak a közösségi közlekedés villamosításában, az így létrehozott piacból egyre kisebb rész jut az európai gyártóknak. Az átállást az uniós klímacélok, a Clean Vehicles Directive és különböző közösségi finanszírozási programok is ösztönözték, aminek eredményeként 2025 végére az EU-ban és az EFTA-országokban újonnan forgalomba helyezett városi autóbuszok közel 60 százaléka már zéró emissziós volt.
Ezzel párhuzamosan azonban gyorsan nőtt az Európán kívüli szereplők jelenléte. A dokumentum szerint a nem európai gyártók már több mint 35 százalékát adják a zéró emissziós városi buszok piacának, ezen belül különösen a kínai vállalatok térnyerését emelik ki. A fehér könyv szerzőinek problémája nem önmagában a külföldi verseny, hanem az, hogy olyan, nagyrészt az EU-n és az EFTA-n kívül fejlesztett és gyártott járművek versenyeznek európai termékekkel részben uniós forrásból finanszírozott közbeszerzéseken, amelyek előállításából származó gazdasági érték jelentős része nem Európában keletkezik.
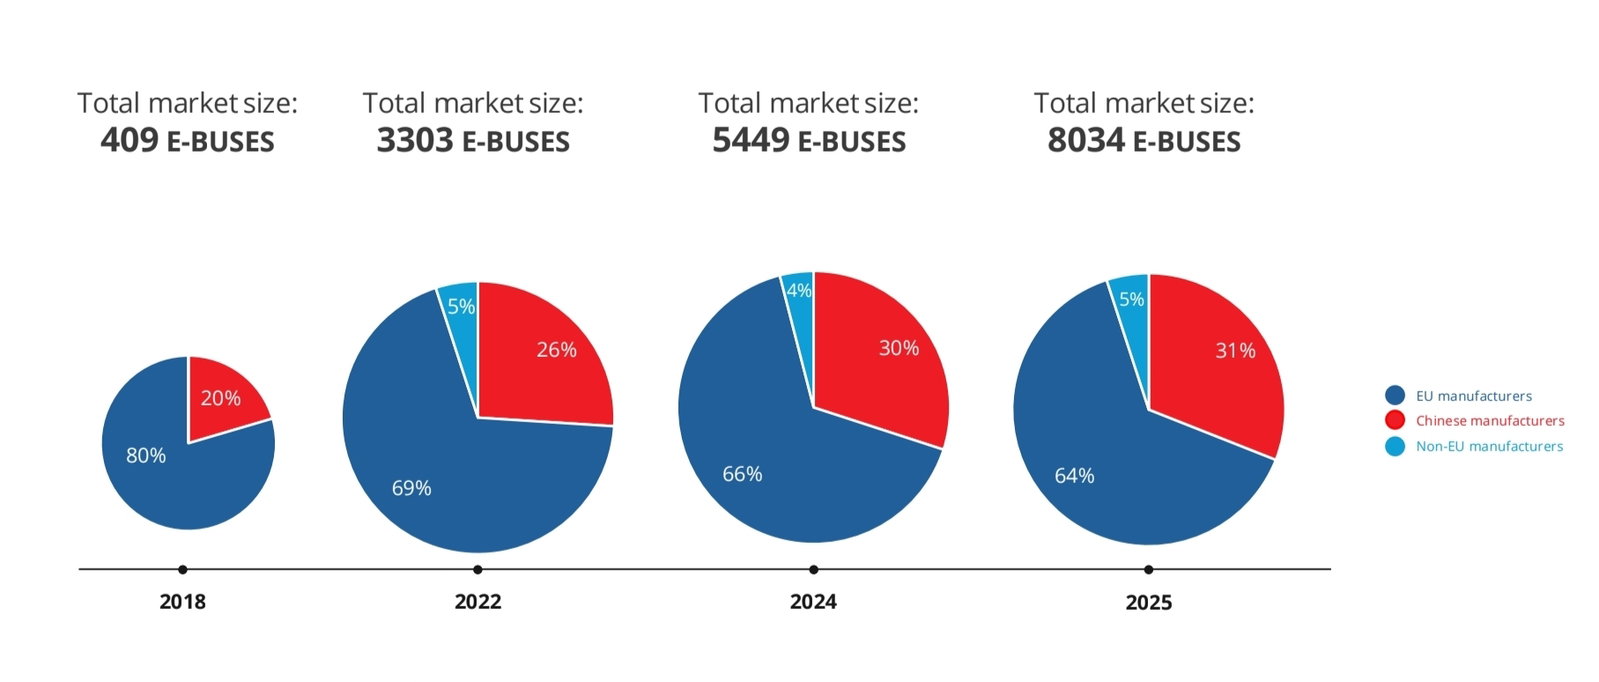
A fehér könyv mellékletében közölt piaci adatok jól mutatják a változás sebességét. Az elektromosbusz-piac 2020 óta nagyjából négyszeresére nőtt, 2025-ben pedig már több mint 8000 akkumulátoros elektromos, hidrogénüzemű vagy trolibuszt helyeztek forgalomba Európában. Az uniós gyártók részesedése ugyanakkor a 2018-as 80 százalékról 2022-re 69, 2024-re 66, 2025-re pedig 64 százalékra csökkent, miközben a kínai gyártóké 20 százalékról 31 százalékra nőtt.
A Hess, a Solaris és a VDL arra figyelmeztet, hogy ugyanez a folyamat hamarosan a helyközi, távolsági és turistabuszok piacán is megjelenhet. Ezekben a kategóriákban a zéró emissziós átállás még lényegesen korábbi fázisban van, de az új kibocsátási követelmények miatt a következő években jelentős piac nyílhat meg az elektromos és más zéró emissziós hajtások előtt. A gyártók szerint ezért még azelőtt kellene módosítani az európai keretrendszert, hogy a városi buszoknál kialakult piaci folyamat ezekben a szegmensekben is megismétlődik.
Több százezer európai munkahelyet kapcsolnak a busziparhoz
A dokumentum az iparág jelentőségét nem kizárólag az eladott járművek számával méri. A Hess, a Solaris és a VDL becslése szerint az európai buszgyártók közvetlenül mintegy 165 ezer embernek adnak munkát, a szélesebb beszállítói és szolgáltatói kör pedig akár további félmillió munkahelyet jelenthet. A fehér könyv szerint az elmúlt öt évben az európai autóiparban több nagy gyártóüzem bezárása vagy termelésének áthelyezése már közvetlen és közvetett munkahelyek tízezreinek megszűnésével járt.
Éppen ezért a három gyártó szerint a kérdés nem szűkíthető le arra, hogy egy adott tenderen melyik vállalat kínálja olcsóbban az autóbuszt. Egy európai jármű mögött a kutatás-fejlesztés, a mérnöki munka, a beszállítói hálózat, a gyártás és a későbbi szolgáltatások egész láncolata állhat, ezért azt szeretnék, hogy a közbeszerzési döntésekben ennek gazdasági értéke is megjelenjen.
Nem tartják elegendőnek a külföldi támogatások jelenlegi ellenőrzését
A fehér könyv egyik legfontosabb kifogása, hogy az EU jelenlegi eszközei szerintük nem igazodnak megfelelően a buszpiac méretéhez. Külön kiemelik a Foreign Subsidies Regulationt, vagyis a külföldi támogatások kezelésére szolgáló uniós szabályozást. A közbeszerzésekhez kapcsolódó bejelentési eljárás egyik releváns küszöbe jelenleg 250 millió eurós becsült szerződéses érték, miközben ekkora buszbeszerzések csak ritkán fordulnak elő. A gyártók ezért úgy látják, hogy a mechanizmus éppen azoknak a tendereknek jelentős részét nem éri el, amelyekben szerintük harmadik országbeli állami támogatások torzíthatják a versenyt.
A javaslatuk ennek megfelelően radikális: a busztendereknél 30 millió eurós küszöböt tartanának megfelelőnek. Emellett minden ajánlattevő számára kötelezővé tennék az anyaország kormányától vagy állami tulajdonú bankjaitól kapott közvetlen és közvetett támogatások, illetve ösztönzők feltárását.
A dokumentum Kínát külön is megnevezi. A gyártók arra hivatkoznak, hogy az ottani ipari támogatások léptéke jelentősen meghaladja az EU-ban és más OECD-országokban alkalmazott támogatásokét, ami szerintük lehetőséget teremthet agresszívebb árképzésre. Fontos ugyanakkor, hogy ez a fehér könyvet jegyző gyártók érvelése: erre alapozva kérnek szigorúbb uniós ellenőrzést és nagyobb átláthatóságot a közbeszerzésekben.
Nem lenne elég egy európai összeszerelő üzem
A dokumentum egy másik fontos ponton azt is meghatározza, mit tekintene valódi európai ipari jelenlétnek. A gyártók szerint önmagában nem elegendő, ha egy Európán kívüli vállalat az EU területén létesít végszerelő kapacitást. Arra figyelmeztetnek, hogy ha a jármű értékének túlnyomó része továbbra is Európán kívül keletkezik, akkor a végszerelés lokalizálása mellett is jelentős közpénz áramolhat ki az uniós gazdaságból.
A Hess, a Solaris és a VDL ezért az egész értékláncot venné figyelembe. A mérnöki és fejlesztési munka, a beszerzés, az alkatrészgyártás és maga a termelés egyaránt számítana annak eldöntésekor, hogy egy jármű mekkora európai hozzáadott értéket képvisel. Ez azért lényeges, mert a később javasolt „Made in Europe” rendszer sem egyszerű származási címke lenne. Nem az döntené el egy buszról, hogy európainak számít-e, hogy hol csavarozzák össze a végén, hanem az, hogy a teljes előállítási érték mekkora része keletkezik ténylegesen Európában.
A rövid szállítási határidőket is versenytorzító tényezőnek látják
Szokatlan, de a gyakorlati buszbeszerzések szempontjából fontos eleme a fehér könyvnek a szállítási határidők kérdése. A gyártók szerint az elmúlt évek geopolitikai konfliktusai és ellátási zavarai meghosszabbították számos alkatrész beszerzési idejét, miközben egy elektromos busz előállítása eleve hosszabb folyamat lehet a hagyományos hajtású járművekénél.
A dokumentum szerint egyes kelet-ázsiai OEM-ek ezzel szemben nagyobb gyártókapacitással és rövidebb, helyi beszállítói láncokkal rendelkeznek. Ha egy közlekedési szolgáltatásra kiírt tenderben nagyon kevés idő telik el a szerződés odaítélése és az üzemkezdet között, az üzemeltető kénytelen rendkívül rövid járműszállítási határidőt előírni. Ez a három gyártó szerint közvetetten azoknak a vállalatoknak kedvezhet, amelyek nagy késztermék- vagy gyártókapacitással rendelkeznek. A fehér könyv ezért azt is kéri, hogy a tenderekben reálisan teljesíthető szállítási határidőket állapítsanak meg.
Az ár legfeljebb a döntés felét határozná meg
A három gyártó a közbeszerzési rendszer átalakítását tekinti az egyik legfontosabb eszköznek. A változtatás nemcsak azokra a tenderekre vonatkozna, ahol egy közlekedési vállalat közvetlenül autóbuszokat vásárol, hanem azokra a szolgáltatási és koncessziós pályázatokra is, amelyek elnyerése után az üzemeltetőnek új járműveket kell beszereznie.
A javaslat szerint az ár legfeljebb az értékelés 50 százalékát tehetné ki. A fennmaradó legalább 50 százalékban olyan szempontokat kellene érvényesíteni, mint a műszaki teljesítmény, a szolgáltatás minősége, a fenntarthatóság, az ellátási ellenálló képesség és a hosszú távú, szélesebb gazdasági érték.
A fehér könyv emellett a Kereskedelmi Világszervezet (WTO) kormányzati közbeszerzésekről szóló megállapodását (Government Procurement Agreement, GPA) is bevonná a rendszerbe. Amíg a készülő Industrial Accelerator Act nem hoz szigorúbb követelményeket, a gyártók azt szeretnék, hogy a közösségi közlekedési buszbeszerzésekben induló szállítók származási országa legyen részese a GPA-nak. Ezt a közvetett, vagyis szolgáltatási szerződéshez kapcsolódó járműbeszerzésekre is kiterjesztenék.
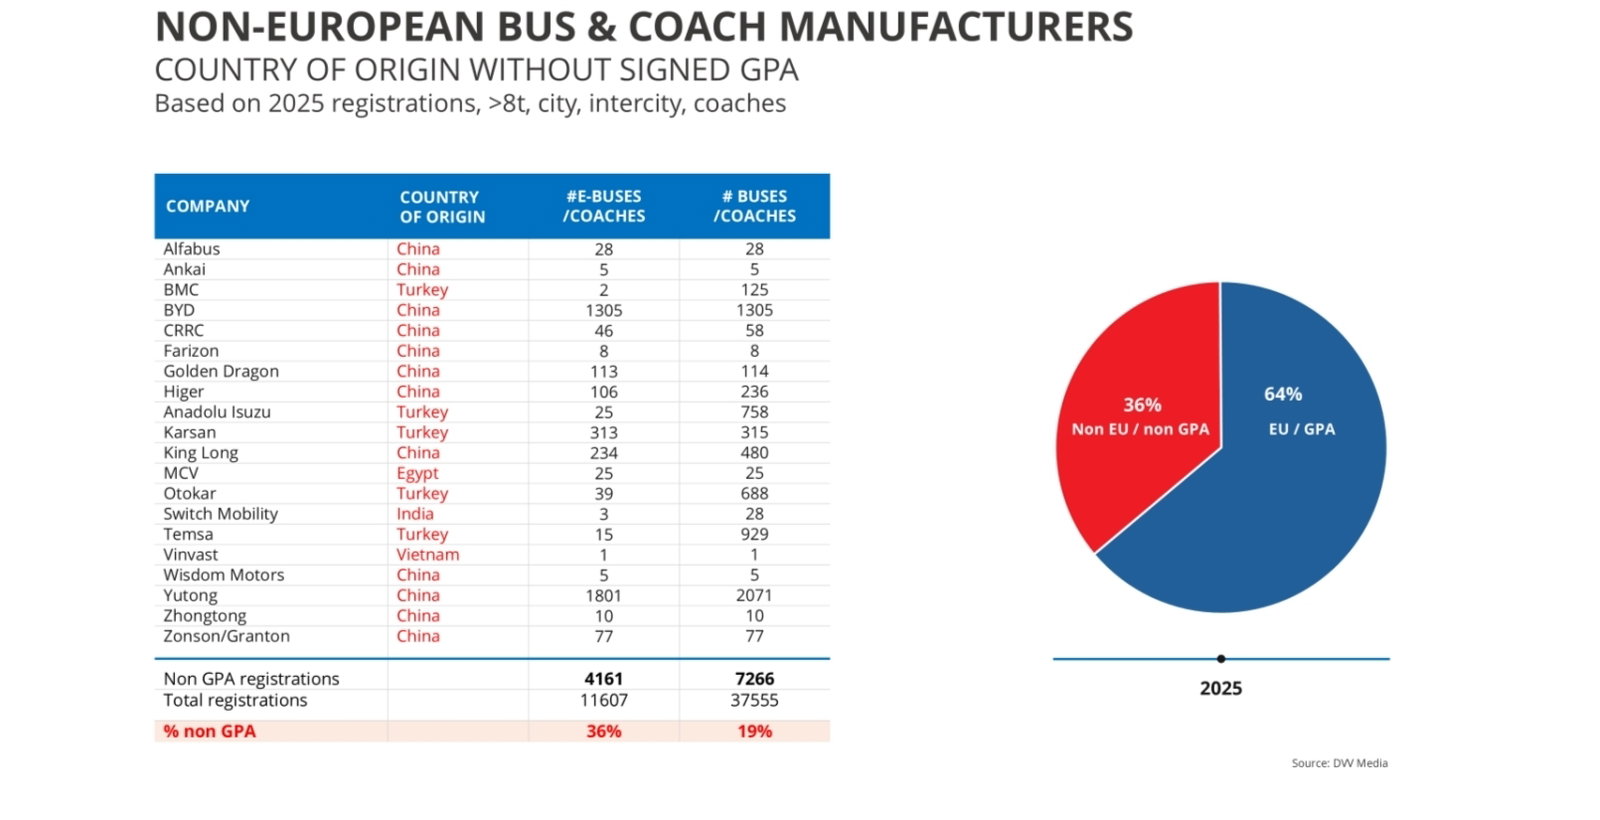
A dokumentum mellékletében közölt adatok szerint 2025-ben az Európában regisztrált, nyolc tonna feletti városi, helyközi és turistabuszok 36 százaléka olyan, EU-n kívüli országból származó gyártóhoz kötődött, amelynek származási országa nem írta alá a GPA-t.
Legalább 50 százalékos európai tartalom
A fehér könyv legkonkrétabb iparpolitikai javaslata egy európai helyi tartalmi követelmény, az úgynevezett Local Content Requirement (LCR) bevezetése. A rendszer alapgondolatát az amerikai Buy America szabályozáshoz hasonlítják, de kifejezetten az európai piac sajátosságaihoz igazítanák.
A javaslat szerint a közbeszerzésben kínált autóbusz értékének legalább 50 százaléka az EU-ban vagy az EFTA-ban keletkezne. Az arányt nem pusztán az alkatrészek darabszáma vagy a végszerelés helye alapján határoznák meg, hanem a teljes jármű előállítási költségéből indulnának ki. Beleszámítana az anyagjegyzék, a gyártási tevékenység, az Európában végzett mérnöki munka és a kutatás-fejlesztés költsége is.
Az 50 százalék ráadásul csak a belépési minimum lenne. A tenderértékelés során az ennél magasabb igazolt európai hozzáadott értékért további pontok járnának, vagyis minél nagyobb hányada készülne a járműnek Európában, annál kedvezőbb helyzetbe kerülne az ajánlat. A rendszerbe a kutatás-fejlesztéstől és a mérnöki munkától kezdve az alkatrész-beszerzésen és gyártáson át a végszerelésig a teljes értékláncot bevonnák, beleértve az Európában fejlesztett szoftvereket is.
A három vállalat ráadásul nem hosszú távú elképzelésként kezeli ezt: a helyi tartalmi követelményt legkésőbb 2028-ig bevezetnék, hogy még azelőtt segítsen megtartani az európai munkahelyeket és ipari kompetenciákat, mielőtt azok tovább erodálódnának. Ugyanakkor kifejezetten óvnak egy túlbürokratizált tanúsítási rendszertől.
Az akkumulátornál nem csak a cella származása számítana
Az európai tartalom kérdése az akkumulátoroknál különösen érdekes. A fehér könyv támogatja egy versenyképes európai akkumulátoripar kialakítását, amely csökkenthetné az EU harmadik országoktól való függőségét, de a gyártók szerint az európai hozzáadott érték meghatározásánál nem célszerű kizárólag a cellák származását vizsgálni.
Nagyobb hangsúlyt adnának annak, hogy hol készül és hol integrálják a teljes akkumulátorcsomagot. Érvelésük szerint jelentős hozzáadott érték keletkezik a cellákon túl a pack összeállításánál, a hűtőrendszernél, az akkumulátormenedzsment-rendszernél és az ezekhez tartozó szoftvereknél is. Egy Ázsiában gyártott cellákból Európában fejlesztett és összeállított akkumulátorrendszer tehát a javasolt logika szerint jelentős európai értéket képviselhetne.
A távolsági buszoknál lassítanák a CO₂-szigorítást
A fehér könyv egyik legjelentősebb javaslata ugyanakkor már nem a közbeszerzéseket, hanem magát az uniós klímaszabályozást érinti. A Hess, a Solaris és a VDL szerint a városi autóbuszokat, illetve a helyközi és turistabuszokat nem lehet azonos piaci logika alapján kezelni.
A városi szegmensben az elektromos átállás már jóval a CO₂-követelmények előtt felgyorsult, és jelentős kereslet alakult ki a zéró emissziós típusokra. A távolsági szegmensben viszont egyes országokban továbbra is jelentős a dízeljárművek iránti igény, miközben máshol már gyorsan növekszik a zéró emissziós buszok kereslete. Az európai gyártóknak így párhuzamosan kell fenntartaniuk és fejleszteniük a hagyományos és az új hajtásláncokat, miközben az elektromos intercity- és turistabuszok fejlesztési költségeit kezdetben kis darabszámon lehet csak elosztani. A fehér könyv szerint ez növeli a járművek árát és tovább rontja az európai gyártók árversenyben elfoglalt helyzetét.
A három gyártó ezért a jelenlegi 2030-as követelmény felülvizsgálatát kéri. Két konkrét lehetőséget vetnek fel: a 2030-as cél 2033-ra halasztását, vagy a 2025-ös bázishoz képest előírt 43 százalékos CO₂-csökkentés 20 százalék alá mérséklését. Emellett a célérték túllépéséhez kapcsolódó bírságok csökkentését is lehetséges eszközként nevezik meg.
A dokumentum ugyanakkor azt is hangsúlyozza, hogy a távolsági közúti személyszállítás dekarbonizációjához önmagában nem elegendő zéró emissziós buszokat gyártani. Szükség van a nehéz haszonjárművek számára használható nyilvános töltő- és alternatívüzemanyag-infrastruktúrára, a turistabuszok telephelyi töltési lehetőségeire és megfelelő villamos hálózati csatlakozásokra is. Ezek kiépítéséhez a gyártók szerint uniós finanszírozási eszközökre is szükség van.
Már biztonsági kérdésként is kezelik az Európán kívüli járműveket
A fehér könyv túl is lép a klasszikus iparpolitikai érveken. Külön kérdésként jelenik meg benne a modern autóbuszok által gyűjtött adatok feletti ellenőrzés. A dokumentum szerint városok, közlekedési szolgáltatók és kormányzati szervek részéről is felmerültek aggályok az EU-n és az EFTA-n kívül gyártott járművek adatkezelésével kapcsolatban, különösen akkor, ha azok olyan országból származnak, amellyel az európai államoknak nincs biztonságpolitikai együttműködésük. A Hess, a Solaris és a VDL ezért a kérdést már az európai közösségi közlekedés ellenálló képességéhez, biztonságához és stratégiai autonómiájához is kapcsolja.
A turistabusz-piacon már a rajtnál ázsiai dominancia alakult ki
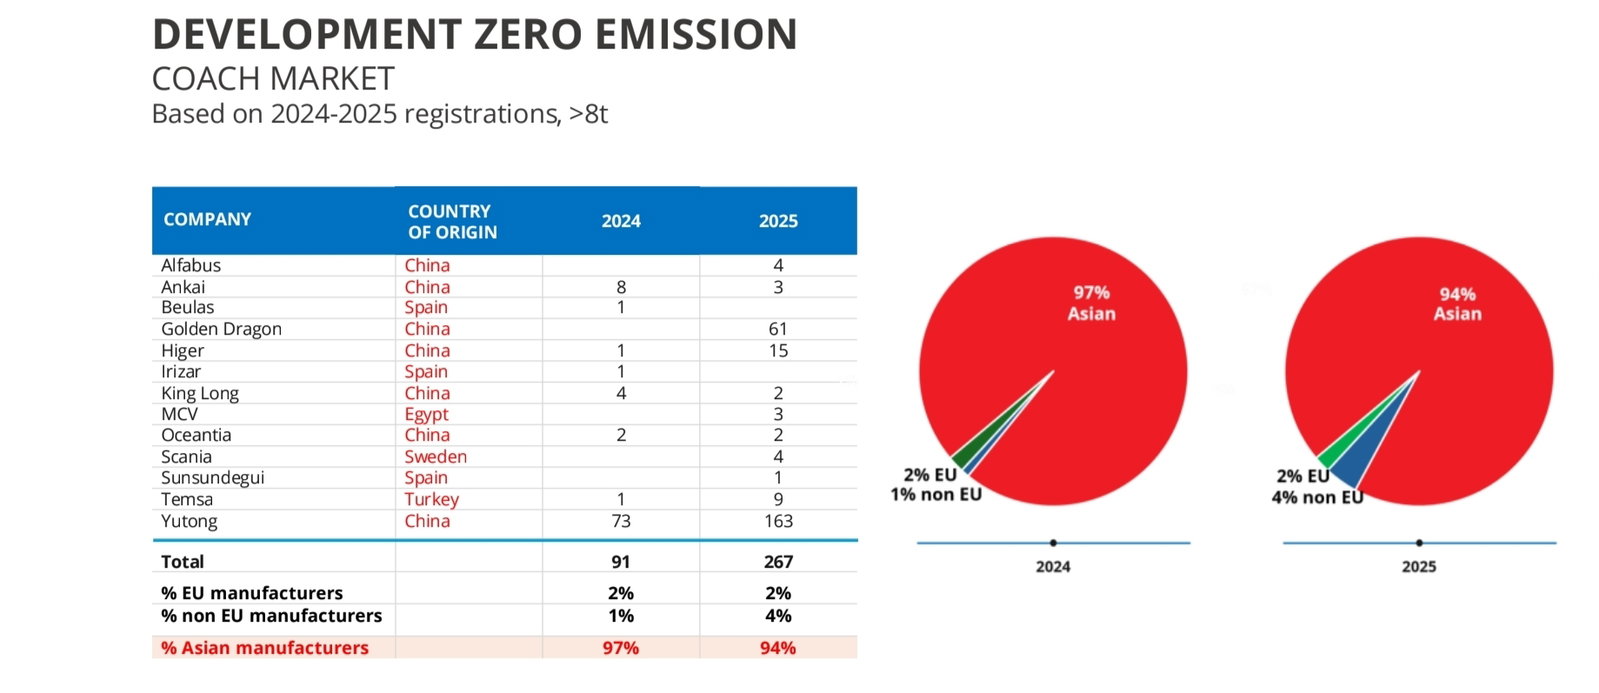
A dokumentum különösen figyelemre méltó adatokat közöl a zéró emissziós turistabuszokról. Ez a piac egyelőre kicsi: a fehér könyvben szereplő adatok szerint 2024-ben mindössze 91, 2025-ben 267 nyolc tonna feletti zéró emissziós turistabuszt regisztráltak a vizsgált európai piacon. A gyártói összetétel azonban már most erősen egyoldalú: az ázsiai márkák részesedése 2024-ben 97 százalék, 2025-ben pedig 94 százalék volt.
A dokumentumban felsorolt 2025-ös adatok alapján a Yutong 163, a Golden Dragon 61, a Higer 15, az Ankai 3, a King Long 2 járművel szerepel, miközben az európai gyártók közül csak a Scania jegyez négy járművet. A Hess, a Solaris és a VDL ezzel azt kívánja szemléltetni, hogy a zéró emissziós távolsági piac még éppen csak kialakulóban van, de az ázsiai szereplők már a kezdeti szakaszban meghatározó pozícióba kerültek.
Az Industrial Accelerator Actbe is bekerülnének a buszok
A fehér könyv végül az EU készülő Industrial Accelerator Actjéhez is konkrét elvárást fogalmaz meg. A három gyártó azt szeretné, hogy az új iparpolitikai keret ne csak általánosságban ösztönözze az európai termelést, hanem kifejezetten a busz- és turistabusz-gyártók, valamint az európai termékeket vásárló ügyfelek számára is teremtsen előnyöket. Ennek eszköze lehetne a közbeszerzési preferencia, az adókedvezmény, valamint különböző környezetvédelmi és pénzügyi támogatások.
A javaslatcsomag egészét így egyetlen gondolat fogja össze: a három gyártó szerint az európai zöld átállás támogatása önmagában már nem elegendő, ha az ehhez kapcsolódó ipari értékteremtés közben egyre nagyobb részben Európán kívül történik. A Hess, a Solaris és a VDL azt szeretné elérni, hogy az uniós közlekedés dekarbonizációjára fordított közpénzek egyúttal az európai kutatás-fejlesztést, gyártást, beszállítói hálózatokat és munkahelyeket is erősítsék.
A fehér könyv végkövetkeztetése szerint ehhez egyszerre van szükség egyenlőbb versenyfeltételekre, a „Made in Europe” tartalom közbeszerzési ösztönzésére, versenyképes európai akkumulátoriparra, a helyközi és turistabuszokra vonatkozó CO₂-szabályozás felülvizsgálatára és olyan iparpolitikai eszközökre, amelyek hosszabb távon is Európában tartják a mérnöki tudást, a fejlesztést és a gyártást. A három aláíró szerint ugyanis nem csupán az európai buszgyártók piaci részesedése forog kockán, hanem egy 165 ezer közvetlen és akár további félmillió kapcsolódó munkahelyet jelentő ipari ökoszisztéma jövője is.